

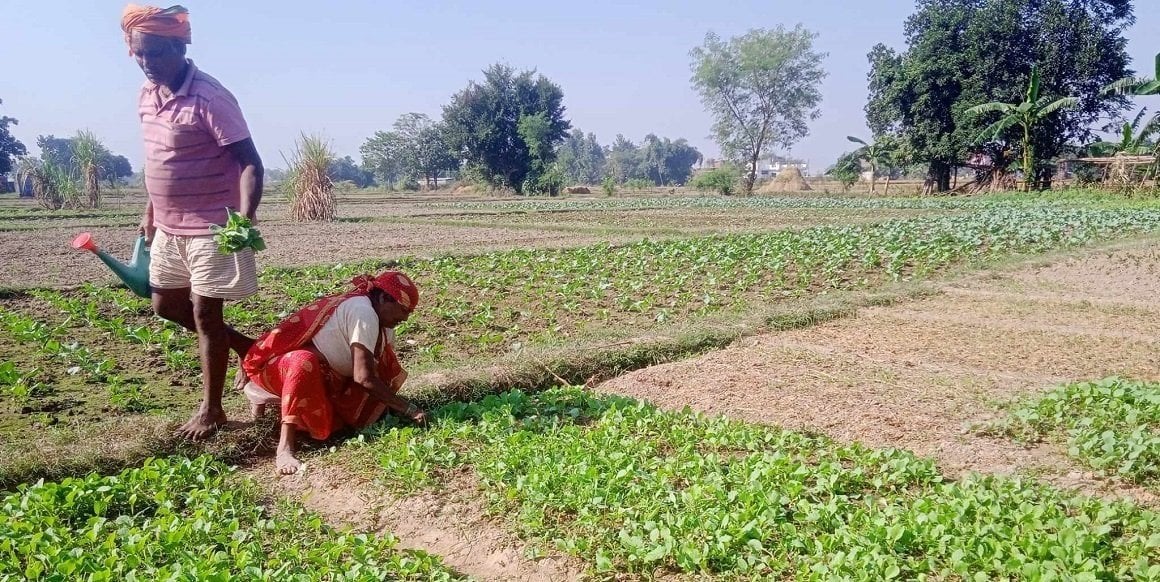
नेपालमा साना किसानको बाहुल्यता छ । तिनीहरूले सधैं बाली भित्र्याएपछि तिरौंला भनेर घर खर्च चलाएका हुन्छन्, ऋण लिएका हुन्छन् । जब कृषि उपज थन्क्याउने समय हुन्छ तब उनीहरू प्रायः आफ्नो कृषि उपज बेच्छन् । उनीहरू आफ्नो उपजको सुरक्षित भण्डार गरी बेमौसममा आफ्नो बालीलाई बढी मूल्य र नाफाको सम्भावना उच्च हुने बेलासम्म राख्न सक्दैनन् । किनकि एक त उनीहरू ऋणको चपेटामा हुन्छन् भने अर्कातिर सुकाउने प्रविधि एवं पर्याप्त भण्डारण सुविधा हुँदैन । यस्तो अवस्थामा साना किसानलाई गोदाम रसिद वित्त प्रणाली (वेयर हाउस रिसिट फाइनान्सिङ) को सुविधा दिन सकियो भने साना किसानले यसबाट फाइदा लिन सक्छन् ।
संसारभरको अनुभवले गोदामको रसिद वित्त प्रणालीले किसानको कृषि उपजको मूल्यलाई फरक पार्न सक्छ भनेर देखाउँछ । ऋण धितोका रूपमा कृषि उपज प्रयोग गर्दा मूल्य नबढेसम्म तिनीहरूको कृषि उपज भरपर्दो गोदाममा भण्डारण गरेर वित्तीय पहुँच प्राप्त गर्न सक्छन् । यसले किसानलाई फार्मगेटमै बजार मूल्यभन्दा कम प्रस्ताव गरेर खरिद गर्न चाहनेहरूलाई निरुत्साहित गर्छ र सुसूचित बिक्री निर्णय गर्न सशक्त बनाउँछ । गोदाम रसिद वित्त प्रणालीमा प्रायः व्यक्तिहरूलाई भन्दा उत्पादक समूहहरूलाई परिचालन गरिन्छ । गोदाम रसिद वित्त प्रणाली लागू भयो भने बैंक तथा वित्तीय संस्थाको जोखिम कम हुन्छ, किनभने यस प्रणालीमा निजी तथा सार्वजनिक गोदाम सेवा प्रदायकहरूले साना किसानको तर्फबाट जमानी बस्छन् ।

गोदाम रसिद वित्त प्रणाली भनेको सुरक्षित रूपमा भण्डारण गरिएका कृषि उपजको प्रयोग गरेर बैंक तथा वित्तीय संस्थाबाट लिइने कर्जा हो । निजी तथा सार्वजनिक गोदाम सेवा प्रदायकहरूले गोदामको सेवा प्रदान गर्छन् । साना किसान तथा कृषि उपज संकलक (एग्रिगेटर) हरूले आफ्नो फसलको सानो हिस्सा तत्काल बेचेर आफ्नो घर खर्च वा गर्जो टार्छन् र ठूलो हिस्सा गोदाममा लगेर राख्छन । गोदाममा राखेको आफ्नो फसलको रसिद प्राप्त गरेपछि उक्त रसिदबाट किसानहरूले बैंक तथा वित्तीय संस्थाबाट ऋण प्राप्त गर्छन् । उत्पादकहरूले प्रायः उच्चतम नाफा प्राप्त गर्न बजारभाउ नबढ्दासम्म आफ्नो फसललाई गोदाममा राख्छन् । बेमौसममा बिक्री गर्दा कृषि उपजको भाउ बढ्छ र किसानले अतिरिक्त मुनाफा कमाउन सक्छन् भन्ने मान्यताका कारण गोदाम रसिद वित्त प्रणालीको महत्वपूर्ण भूमिका हुन्छ ।
गोदाम सेवा प्रदायकहरू साना किसान वा कृषि उपज संकलकहरूका लागि धितो जमानी बस्छन्, किनकि साना किसानको उत्पादन तिनीहरूको गोदाममा हुन्छ । बीमा कम्पनीहरूले गोदाममा भण्डारण गरेको कृषि उपजको बीमा गर्छन् । गोदाम रसिद वित्त प्रणालीमा सामान्यतया चारवटा पक्ष संलग्न हुन्छन्ः बैंक तथा वित्तीय संस्था, उत्पादक किसान, गोदाम र बीमा कम्पनी । किसानले आफ्नो उत्पादनलाई निजी तथा सार्वजनिक गोदाममा जम्मा गर्छन् । गोदाम सेवा प्रदायकले कृषि उपजको वर्गीकरण गर्छन् र किसानलाई रसिद उपलब्ध गराउँछन् । त्यसपछि किसानले रसिद लिन्छन् र आफ्नो कृषि उपजको बजार मूल्यका आधारमा बैंक तथा वित्तीय संस्थाबाट कर्जा लिन्छन् । किसानले चाहेमा आफ्नो उपज कुनै पनि समयमा फिर्ता लान सक्छन् । उत्पादन फिर्ता लिइयो भने किसानले ऋणको साँवा र ब्याज तथा गोदाम सेवा प्रदायकलाई भण्डारण शुल्क तिर्नुपर्छ । ऋण र गोदाम शुल्क बिक्री मूल्यबाट कटौती गरिन्छ र बाँकी मुनाफा किसानलाई प्रदान गरिन्छ । किसानले आफ्नो उत्पादन बिक्री गर्न गोदाम सेवा प्रदायकलाई माध्यमको रूपमा प्रयोग पनि गर्न सक्छन् ।
गोदाम रसिद वित्त प्रणालीका केही फाइदा एवं बेफाइदाहरू छन् । फाइदाहरूमा गोदाम रसिदले उद्यमीहरूलाई ऋणको ग्यारेन्टी गर्न धितो प्रदान गर्छ । बजारमा कृषि उपजको मूल्य बढेका बेला कृषि उपज बिक्री गर्दा किसानले अतिरिक्त नाफा आर्जन गर्छन् भने बैंक तथा वित्तीय संस्थाहरूका लागि सामान्यतया ऋण चुक्ता सुनिश्चित गर्न समूहको दबाब एवं गोदाम सेवा प्रदायकहरूको नियन्त्रणमा रहन्छ । त्यस्तै फसल तयार हुने बेला उपजले कम मूल्य पाउने र बेमौसमी समयमा मूल्य वृद्धि हुने बजार स्वभावका कारण गोदाम रसिद वित्त प्रणालीले कृषि उत्पादनका लागि वर्षभरि मौसमी मूल्य भिन्नतालाई सहज बनाउन प्रभाव पार्छ । गोदाम रसिद वित्त प्रणाली विशेष गरी बैंक तथा वित्तिय संस्थाका लागि बढी आकर्षक छ, किनकि तिनीहरूलाई छरिएर रहेका साना किसानबाट कृषि उत्पादन संकलन गर्न जुन कठिनाइ हुन्थ्यो, त्यो सहज हुन्छ । गोदाम रसिद वित्त प्रणालीले साना किसानलाई आफ्नो फसल तयार हुनेबित्तिकै कम मूल्यमा बिक्री गर्न बाध्य हुनु पर्दैन । यसले उनीहरूलाई बजार मूल्य अद्यावधिक गर्न सशक्त बनाउँछ । किसानहरूले प्रचलित मूल्यका बारेमा थप ज्ञान प्राप्त गर्छन् र अरूले जति मूल्य दिन्छन् त्यति लिनेभन्दा मूल्य निर्धारणकर्ता बन्न सहयोग गर्छ ।
गोदाम रसिद वित्त प्रणालीका केही बेफाइदा पनि छन् । कृषि उपज भण्डारण गर्ने गोदाम गुणस्तरीय भएनन् भने किसानहरूले भण्डारण गरेको कृषि उपजको गुणस्तर बिग्रने र गोदाम सेवा प्रदायकहरू जवाफदेही नहुने सम्भावना हुनसक्छ । त्यस्तै गोदाम रसिद वित्त प्रणालीले बजार मूल्य बढ्छ र किसानहरूले अतिरिक्त मुनाफा लिन सक्छन् भन्ने जुन मान्यता छ त्यसको विपरीत मूल्य स्थिर रहने सम्भावना पनि उत्तिकै हुन्छ । कुनै बेला बेमौसमी अवस्थामा कृषि उपजको मूल्य वृद्धि नभएर स्थिर रहेका कारणले भण्डारण लागत बढ्न सक्छ । त्यसैगरी ग्रामीण क्षेत्रमा स्तरीय सुकाउने वा संरक्षण प्रविधिको कमी, दुर्लभ वा महँगो प्रविधि एवं त्यस्तो ठाउँमा भण्डारण गरिएको उत्पादन बिग्रने, कीराबाट हुने क्षति र गुणस्तर ह्रासको जोखिम हुन सक्छ । कृषि उपज जोगाउन आवश्यक पर्ने भण्डारण रसायनहरूको अविश्वसनीय प्रयोगले किसानको उत्पादन प्रयोग गर्न नमिल्ने हुन सक्छ, जसले उत्पादनले उचित मूल्य प्राप्त गर्ने अवसरबाट किसानहरू वञ्चित हुन सक्छन् । त्यसैगरी कृषि उपजहरू गोदामसम्म ढुवानी गर्नु किसानका लागि थप खर्च हो । उच्च ढुवानी लागतले किसानहरूलाई आफ्नो कृषि उपज भण्डारण गर्ने सम्भावना कम हुन सक्छ ।
गोदाम रसिद वित्त प्रणाली सुनिश्चित गर्न र सफल रूपमा सञ्चालन गर्न केही मुख्य सवालहरू सम्बोधन गर्नुपर्ने हुन्छ । कृषि उपज भण्डारण गर्ने गोदामहरू गुणस्तरीय हुनुपर्छ । गोदाम सेवा प्रदायकहरू इमानदार, अनुशासित र भरपर्दा छन् भन्ने विश्वास आर्जन गर्ने वातावरण हुनुपर्छ । किसानबाट ठूलो मात्रामा गोदाममा कृषि उपज ल्याउने वातावरण हुनुपर्छ । त्यसैगरी उत्पादनको मूल्य निर्धारण, फसलको मौसमी र बेमौसमी बेलामा हुने मूल्य अन्तर र सबै लागत समावेश गर्न तथा बढी मुनाफा आर्जन गर्नका लागि लागत घटाउने तरिकाहरू खोज्नुपर्छ । बैंक तथा वित्तीय संस्थाहरूले प्रक्रिया व्यवस्थापन गर्दा गोदाम निरीक्षण र व्यवस्थापन खर्च महँगो हुने हुनाले तिनीहरू त्यति उत्साहित हुँदैनन्, त्यसका लागि उचित प्रबन्ध गर्नुपर्ने हुन्छ ।
त्यसैगरी गोदाम रसिद वित्त प्रणालीको सफलताका लागि नियमन महत्वपूर्ण छ र सरकार नियामक निरीक्षणको सही सन्तुलन गर्न प्रतिबद्ध हुनुपर्छ । नियमनका लागि दुई मुख्य दृष्टिकोण हुन सक्छन् । पहिलो दृष्टिकोणले बैंकलाई आफ्नै हिसाबले नियमन गर्न दिन सकिन्छ भने दोस्रो दृष्टिकोणले गोदामको निरीक्षण गर्न छुट्टै कुशल प्रशासनिक निकाय स्थापना गर्ने प्रणालीको स्थापना गर्न सकिन्छ ।
गोदाम रसिद वित्त प्रणाली सुनिश्चित गर्न कृषि उपजको वार्षिक मूल्यचक्र बुझ्नु जरुरी छ, जहाँ भण्डारण भइरहेको उत्पादनको वास्तविक मूल्यबारे जानकार रहनका लागि बजार मूल्य नजिकबाट निगरानी गर्नुपर्छ । भण्डारण गरिएको कृषि उपजको गुणस्तर नियन्त्रण, मूल्य निर्धारण, प्याकेजिङ, गुणस्तर, डेलिभरीको बिन्दु आदिको सुनिश्चितता गर्नुपर्छ ।
त्यसैगरी गोदाम रसिदहरूमा आधारित ऋण उपलब्ध गराउन भण्डारण योजना, परिमाण र गुणस्तरको जाँच, वर्गीकरण, धितो मूल्यांकन, ऋण दिने बैंक तथा वित्तीय संस्थासँग सम्झौता आदि सुनिश्चित गर्नुपर्छ । कृषक समूहले भण्डारण गरेपछि स्वामित्व हस्तान्तरण गरेको रूपमा बुझ्नु हुँदैन, सामूहिक रूपमा कार्य गर्ने प्रणालीको विकास गर्नुपर्छ । साना किसानले आफ्नो उत्पादनको सानो मात्राभन्दा समूहमा मिलेर ठूलो मात्रामा भण्डारण गर्ने र सोहीअनुरूप बेचबिखन गर्ने प्रणाली बनाउनुपर्छ । गोदाम रसिद वित्त प्रणालीको सम्पूर्ण प्रक्रियामा सरल लेखा प्रणाली प्रयोग गरी प्रत्येकको व्यक्तिगत र सामूहिक रेकर्ड राख्ने, प्रत्येक किसानले आफ्नो खाता स्वतन्त्र रूपमा हेर्न पाउने, कृषि उपज जम्मा गरेको स्टक रेकर्ड, ऋण, सहभागी किसानहरूले भण्डारण, उपचार र ह्यान्डलिङका लागि तिर्नुपर्ने शुल्कको भुक्तानी प्रक्रिया आदिबारे सुनिश्चित हुनुपर्छ । ऋणको उपयोगिता अर्को महत्वपूर्ण काम हुनसक्छ ।
भण्डारण गरिएको उपज कुन–कुन चरणमा बिक्री–वितरण गर्ने भन्ने रचनात्मक समाधान खोज्नु अर्को महत्वपूर्ण काम हो । यसका लागि नयाँ वित्तीय मध्यस्थकर्ता आवश्यक पर्न सक्छ । गोदाम रसिद वित्त प्रणाली लागू गर्ने सम्बन्धमा नेपाल सरकारले तयार गरेको बीसवर्षे कृषि विकास रणनीति र प्रदेशहरूले बनाउँदै गरेको प्रदेशस्तरीय कृषि विकास रणनीतिमा स्पष्ट रूपमा उल्लेख छ । नेपालमा यसअघि सार्वजनिक गोदाम सेवा प्रदायकहरू थिएनन्, तर अहिले नेपाल वेयर हाउजिङ कम्पनीका साथै केही निजी क्षेत्र यस प्रकारको सेवा दिन तयार छन् । सेवा प्रदायकहरूले यो सेवा दिन तयार छन् तर हाम्रो देशमा यो सेवा दिने कानुनी प्रावधान छैन । राम्रो गोदाम कस्तो हुनुपर्छ, मापदण्ड छैन ।
गोदाम रसिद वित्त प्रणालीलाई सावधानीपूर्वक निगरानी गर्ने र यसलाई सफल बनाउनका लागि यो प्रणाली सुनिश्चित गर्ने सरकारी निकाय छैन । यसका लागि कृषि तथा पशुपन्छी विकास मन्त्रालय, उद्योग, वाणिज्य तथा आपूर्ति मन्त्रालय, नेपाल राष्ट्र बैंक, निजी बैंक तथा वित्तीय संस्था, सहयोगी दातृ निकाय सबैको सकारात्मक सहकार्य एवं सहयोग हुनु जरुरी छ । यो अन्तरमन्त्रालय समन्वयको विषय भएकाले सुरुमा अर्थमन्त्रालयले सक्रियतापूर्वक काम गर्नुपर्छ र पछि यो प्रणालीको सञ्चालन, अनुगमन र नियमन गर्न छुट्टै निकाय स्थापित गर्नु जरुरी छ । सुरुवातको चरणमा प्रतिनिधिसभा कृषि, सहकारी तथा प्राकृतिक स्रोत समितिको भूमिकासमेत जरुरी छ ।karobar Daily